
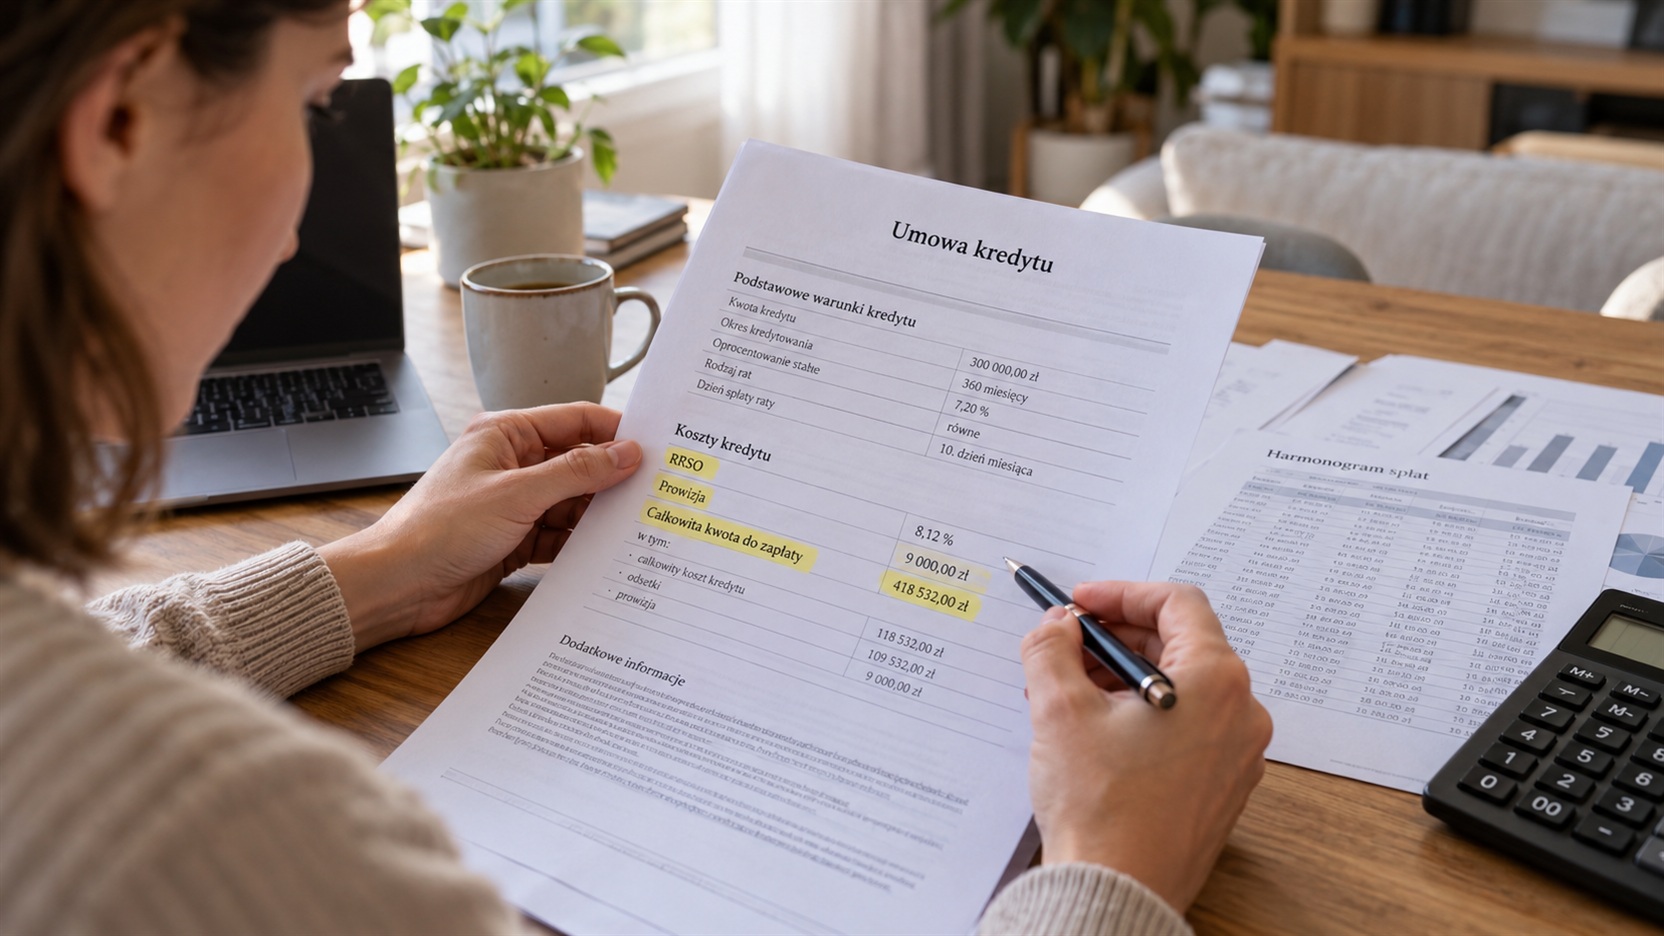
Jak sprawdzić całkowity koszt kredytu przed podpisaniem umowy?
Niska rata albo atrakcyjne oprocentowanie nie oznaczają jeszcze taniego kredytu. Do zapłaty mogą dojść prowizja, obowiązkowe ubezpieczenie, opłaty związane z dodatkowym rachunkiem czy inne koszty wymagane do otrzymania finansowania na oferowanych warunkach. Dlatego przed podpisaniem umowy najlepiej nie pytać wyłącznie „ile wynosi oprocentowanie?”, ale przede wszystkim „ile łącznie oddam bankowi?”.
Najbardziej użyteczne są trzy informacje: całkowita kwota kredytu, całkowity koszt kredytu oraz całkowita kwota do zapłaty. Dopiero zestawienie ich z RRSO i harmonogramem rat pozwala zobaczyć, ile finansowanie rzeczywiście kosztuje.
Całkowity koszt kredytu to nie to samo co kwota do spłaty
Te dwa pojęcia łatwo pomylić.
Załóżmy, że klient otrzymuje 40 000 zł kredytu.
W całym okresie obowiązywania umowy poniesie dodatkowo 11 000 zł kosztów.
W takim przykładzie:
- całkowita kwota kredytu: 40 000 zł,
- całkowity koszt kredytu: 11 000 zł,
- całkowita kwota do zapłaty: 51 000 zł.
To ostatnia wartość najłatwiej pokazuje, jaka suma ostatecznie opuści domowy budżet przy założeniach przyjętych w umowie.
Nie należy więc utożsamiać „całkowitego kosztu” z całym zadłużeniem. Kosztem jest to, co płacisz ponad udostępnioną kwotę kredytu.
Co może wchodzić w całkowity koszt kredytu?
W przypadku kredytu konsumenckiego pojęcie całkowitego kosztu obejmuje koszty, które konsument musi ponieść w związku z umową, jeśli są znane kredytodawcy.
Mogą to być przede wszystkim:
- odsetki,
- prowizja za udzielenie kredytu,
- inne obowiązkowe opłaty,
- podatki i marże, jeśli występują,
- koszty wymaganych usług dodatkowych,
- koszt ubezpieczenia, jeżeli jest konieczne do otrzymania kredytu lub uzyskania go na oferowanych warunkach.
Dlatego oferta reklamowana jako „niska rata” może być znacznie mniej atrakcyjna po doliczeniu prowizji i innych obowiązkowych produktów.
Oprocentowanie nominalne pokazuje tylko część kosztów
To jeden z najczęstszych powodów błędnego porównywania ofert.
Bank A oferuje kredyt z oprocentowaniem 8%.
Bank B proponuje 9%.
Na pierwszy rzut oka pierwszy produkt wygląda lepiej.
Ale jeżeli Bank A dolicza wysoką prowizję, a Bank B nie pobiera jej wcale, końcowy wynik może być odwrotny.
Oprocentowanie nominalne wpływa przede wszystkim na wysokość odsetek.
Nie pokazuje natomiast automatycznie wszystkich pozostałych kosztów.
Dlatego porównywanie kredytów tylko na podstawie oprocentowania jest podobne do porównywania samochodów wyłącznie po cenie paliwa, bez uwzględnienia ceny zakupu czy kosztów obowiązkowego wyposażenia.
RRSO jest bardziej przydatne, ale trzeba wiedzieć, jak je czytać
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia całkowity koszt kredytu w ujęciu procentowym w stosunku rocznym, zgodnie z określoną metodą obliczenia.
Uwzględnia znacznie więcej elementów niż samo oprocentowanie nominalne.
Dlatego przy porównywaniu podobnych kredytów RRSO jest bardzo przydatnym wskaźnikiem.
Jeżeli dwa kredyty mają:
- taką samą kwotę,
- taki sam okres spłaty,
- podobny sposób spłaty,
niższe RRSO może wskazywać na tańszą ofertę.
Problem zaczyna się wtedy, gdy porównywane są produkty o zupełnie innych parametrach.
Nie porównuj samego RRSO przy różnych okresach kredytowania
Wyobraźmy sobie dwie oferty.
Pierwsza:
- 20 000 zł,
- spłata przez 12 miesięcy.
Druga:
- 20 000 zł,
- spłata przez 60 miesięcy.
RRSO jest wskaźnikiem rocznym. Przy bardzo różnych okresach finansowania jego wartości nie powinno się interpretować jako jedynego miernika kosztu.
Długi kredyt może mieć niższe RRSO, ale przez wiele lat generować znacznie większą sumę odsetek.
Dlatego zawsze trzeba równolegle sprawdzić:
całkowitą kwotę do zapłaty.
To właśnie ona odpowiada na bardzo praktyczne pytanie:
ile pieniędzy łącznie oddam kredytodawcy?
Przykład dwóch kredytów o tej samej kwocie
Załóżmy, że potrzebujesz 30 000 zł.
Oferta A
- otrzymujesz: 30 000 zł,
- odsetki: 6500 zł,
- prowizja: 3000 zł,
- inne obowiązkowe koszty: 500 zł.
Całkowity koszt:
10 000 zł.
Całkowita kwota do zapłaty:
40 000 zł.
Oferta B
- otrzymujesz: 30 000 zł,
- odsetki: 7200 zł,
- brak prowizji,
- inne obowiązkowe koszty: 300 zł.
Całkowity koszt:
7500 zł.
Całkowita kwota do zapłaty:
37 500 zł.
Oferta A mogłaby mieć niższe nominalne oprocentowanie, a mimo to okazać się droższa.
Takie porównanie jest znacznie bardziej użyteczne niż patrzenie na jedną reklamowaną wartość procentową.
Prowizja może mocno zmienić wynik
Prowizja jest często pobierana jako określony procent kwoty kredytu.
Przykładowo przy kredycie 50 000 zł:
- prowizja 0% = 0 zł,
- prowizja 5% = 2500 zł,
- prowizja 10% = 5000 zł.
To bardzo duża różnica.
Jeszcze ważniejsze jest ustalenie, w jaki sposób prowizja zostanie zapłacona.
Może zostać pobrana osobno albo skredytowana.
Jeżeli koszt zostaje doliczony do finansowanego zadłużenia, klient może później płacić również odsetki związane z większą kwotą finansowania.
Dlatego przed podpisaniem umowy trzeba zapytać nie tylko:
„Ile wynosi prowizja?”
ale również:
„Czy prowizja jest płacona z własnych środków, potrącana czy kredytowana?”
Sprawdź, ile pieniędzy rzeczywiście otrzymasz
To szczególnie istotne, gdy część kosztów jest potrącana albo finansowana razem z kredytem.
Klient może powiedzieć:
„Potrzebuję 20 000 zł”.
Oferta może jednak zostać skonstruowana tak, że zobowiązanie związane z umową będzie wyższe ze względu na dodatkowe koszty.
Dlatego warto oddzielić trzy pytania:
- Ile pieniędzy faktycznie otrzymam do wykorzystania?
- Ile wynoszą wszystkie koszty?
- Ile łącznie będę musiał spłacić?
Jeżeli te trzy liczby nie są jasne, nie warto podpisywać umowy do czasu ich wyjaśnienia.
Ubezpieczenie może być droższe, niż wygląda na początku
Ubezpieczenie kredytu może być dobrowolne albo powiązane z warunkami określonej oferty.
Przed jego zaakceptowaniem trzeba sprawdzić:
- ile kosztuje,
- czy składka jest jednorazowa czy okresowa,
- czy koszt jest kredytowany,
- jakie daje rzeczywiste świadczenia,
- jakie są wyłączenia odpowiedzialności,
- co stanie się z warunkami kredytu po rezygnacji z polisy, jeśli rezygnacja jest możliwa.
Szczególnie ważne jest rozróżnienie między:
„ubezpieczenie jest obowiązkowe”
a:
„ubezpieczenie nie jest obowiązkowe, ale bez niego oprocentowanie lub inne warunki są gorsze”.
W obu przypadkach trzeba policzyć koszt całego wariantu, a nie tylko składkę.
Tańszy kredyt z kontem może przestać być tańszy
Bank może oferować korzystniejsze oprocentowanie po założeniu rachunku.
Sama propozycja nie musi być niekorzystna.
Trzeba jednak policzyć koszty dodatkowego produktu.
Jeżeli rachunek kosztuje przykładowo 15 zł miesięcznie, a kredyt trwa pięć lat, potencjalny koszt wynosi:
15 zł × 60 miesięcy = 900 zł.
Jeżeli do tego dochodzi płatna karta, koszt może być jeszcze większy.
Wtedy trzeba porównać:
oszczędność na oprocentowaniu
z:
kosztem utrzymywania wymaganych produktów.
Dopiero wynik pokazuje, czy pakiet naprawdę się opłaca.
Sprawdź, czy opłaty można uniknąć
Czasami rachunek lub karta są bezpłatne pod warunkiem spełnienia określonych wymagań.
Przykładowo:
- odpowiednie wpływy na konto,
- określona liczba płatności,
- minimalna wartość transakcji.
W takim przypadku w kalkulacji należy odpowiedzieć sobie na inne pytanie:
czy rzeczywiście będę regularnie spełniać te warunki?
Nie warto zakładać zerowego kosztu tylko dlatego, że teoretycznie istnieje możliwość uniknięcia opłaty.
Rata jest ważna, ale może być myląca
Niska rata wygląda bezpiecznie dla budżetu.
Można ją jednak uzyskać poprzez wydłużenie okresu spłaty.
Załóżmy, że jedna oferta wymaga raty około 1000 zł przez trzy lata, a druga 700 zł przez pięć lat.
Druga rata jest znacznie łatwiejsza do udźwignięcia.
Nie oznacza to jednak automatycznie tańszego kredytu.
Przy dłuższym okresie odsetki mogą być naliczane przez znacznie więcej miesięcy.
Dlatego rata odpowiada na pytanie:
„czy miesięcznie mnie na to stać?”
Natomiast całkowita kwota do zapłaty odpowiada na inne:
„ile kosztuje mnie ta decyzja przez cały okres?”
Potrzebne są obie informacje.
Koniecznie sprawdź harmonogram spłat
Przed podpisaniem umowy dobrze przeanalizować cały harmonogram, a nie tylko pierwszą ratę.
Sprawdź:
- liczbę rat,
- wysokość rat,
- datę pierwszej płatności,
- datę ostatniej płatności,
- udział kapitału i odsetek,
- czy rata jest stała czy może się zmieniać.
Przy oprocentowaniu zmiennym przyszłe raty mogą zależeć od zmian określonego w umowie wskaźnika.
Dlatego wysokość raty przedstawiona przy zawieraniu umowy nie zawsze oznacza identyczną ratę przez cały okres finansowania.
Stałe oprocentowanie również trzeba przeczytać dokładnie
Określenie „stałe oprocentowanie” może sugerować, że nic nigdy się nie zmieni.
Trzeba jednak sprawdzić, przez jaki okres dana stopa rzeczywiście obowiązuje.
W niektórych produktach może być stała przez cały okres.
W innych rozwiązaniach, szczególnie przy wieloletnim finansowaniu, może obowiązywać przez określony czas, po którym następuje ponowne ustalenie warunków według zasad zapisanych w umowie.
Nie wolno więc opierać się wyłącznie na dużym napisie w reklamie.
Decydują szczegółowe warunki produktu.
Całkowity koszt nie obejmuje każdej możliwej przyszłej sytuacji
To ważne ograniczenie.
Całkowity koszt obliczany przy zawieraniu umowy opiera się na określonych założeniach.
Nie musi obejmować kosztów wynikających na przykład z niewykonywania zobowiązań zgodnie z umową.
Jeżeli kredytobiorca zacznie spóźniać się ze spłatą, mogą pojawić się dodatkowe konsekwencje i koszty przewidziane przepisami oraz umową.
Dlatego warto osobno sprawdzić:
- odsetki za opóźnienie,
- możliwe opłaty związane z zaległościami,
- zasady kontaktu windykacyjnego,
- konsekwencje długotrwałego braku spłaty.
Nie należy ich traktować jako normalnego kosztu prawidłowo spłacanego kredytu, ale trzeba wiedzieć, co dzieje się w razie problemów.
Co z wcześniejszą spłatą?
Przed zawarciem umowy dobrze sprawdzić również warunki wcześniejszej spłaty.
W kredycie konsumenckim konsument ma prawo spłacić całość lub część zobowiązania przed terminem.
Wcześniejsza spłata wpływa na koszt kredytu zgodnie z obowiązującymi zasadami i może prowadzić do odpowiedniego obniżenia części kosztów związanych z okresem, o który umowa została skrócona.
To istotne szczególnie wtedy, gdy planujesz:
- sprzedaż innego składnika majątku,
- otrzymanie większej premii,
- wcześniejsze uwolnienie oszczędności,
- refinansowanie zobowiązania.
Kredyt planowany na pięć lat nie musi być faktycznie spłacany przez pięć lat, jeśli sytuacja finansowa pozwoli zakończyć go wcześniej.
„0%” nie zawsze oznacza brak jakichkolwiek warunków
Przy zakupach ratalnych można spotkać określenie „raty 0%”.
Jeżeli rzeczywiście RRSO i całkowity koszt wynoszą 0, a całkowita kwota do zapłaty odpowiada cenie zakupu, finansowanie nie generuje dodatkowego kosztu kredytowego.
Trzeba jednak sprawdzić, czy jednocześnie nie jest wymagany:
- dodatkowy produkt,
- płatne ubezpieczenie,
- karta,
- usługa niezwiązana bezpośrednio z samymi ratami.
Najlepiej nie zakładać niczego na podstawie hasła reklamowego i sprawdzić dokumenty przed zawarciem umowy.
Najważniejszym dokumentem przed podpisaniem nie jest reklama
W przypadku kredytu konsumenckiego klient przed zawarciem umowy powinien otrzymać wymagane informacje pozwalające ocenić warunki finansowania.
To właśnie na dokumentach dotyczących konkretnej oferty trzeba opierać porównanie.
Reklama może wykorzystywać reprezentatywny przykład i prezentować atrakcyjne parametry.
Twoja indywidualna oferta może wyglądać inaczej.
Dlatego przed podpisaniem umowy trzeba porównać dane znajdujące się w dokumentach przygotowanych dla konkretnego kredytobiorcy.
Prosty test kredytu przed podpisaniem umowy
Weź kartkę albo arkusz i zapisz siedem pozycji:
| Element | Kwota lub wartość |
|---|---|
| Ile rzeczywiście otrzymuję? | … |
| Oprocentowanie nominalne | … |
| RRSO | … |
| Prowizja | … |
| Obowiązkowe usługi dodatkowe | … |
| Całkowity koszt kredytu | … |
| Całkowita kwota do zapłaty | … |
Jeżeli porównujesz trzy banki, przygotuj trzy identyczne kolumny.
Wtedy bardzo szybko można zauważyć, że oferta z najniższym oprocentowaniem wcale nie musi mieć najniższego całkowitego kosztu.
Pięć pytań, które warto zadać przed złożeniem podpisu
Przed zaakceptowaniem umowy powinieneś umieć odpowiedzieć:
- Ile pieniędzy rzeczywiście dostanę do wykorzystania?
- Ile wynosi całkowity koszt kredytu?
- Ile łącznie oddam przez cały okres?
- Które produkty i opłaty są warunkiem tej konkretnej oferty?
- Czy rata lub koszt mogą się zmienić i w jakiej sytuacji?
Jeżeli pracownik przedstawiający ofertę nie potrafi jasno odpowiedzieć na któreś z tych pytań, nie ma powodu podpisywać dokumentów od razu.
Nie wybieraj kredytu tylko dlatego, że rata mieści się w budżecie
Załóżmy, że bank proponuje maksymalny okres finansowania i dzięki temu rata spada z 1100 do 750 zł.
Miesięcznie wygląda to znacznie lepiej.
Ale trzeba policzyć, ile dodatkowych rat pojawi się w całym okresie i jak zmieni się suma odsetek.
Czasami wyższa rata przez krótszy czas oznacza istotnie niższy całkowity koszt.
Nie zawsze będzie to jednak właściwe rozwiązanie.
Jeżeli wyższa rata pozostawia domowy budżet bez żadnego marginesu bezpieczeństwa, pozorna oszczędność na odsetkach może zwiększyć ryzyko problemów ze spłatą.
Najtańszy kredyt nie jest dobrym kredytem, jeżeli rata jest zbyt wysoka w stosunku do możliwości gospodarstwa domowego.
Najlepsze porównanie zaczyna się od jednej kwoty
Jeśli chcesz sprawdzić trzy oferty, porównuj je dla identycznych założeń:
- ta sama kwota kredytu,
- ten sam okres,
- ten sam sposób spłaty,
- ten sam wariant usług dodatkowych, jeśli to możliwe.
Dopiero wtedy zestaw:
RRSO + całkowity koszt + całkowita kwota do zapłaty
zaczyna naprawdę pomagać.
Największym błędem jest wybór kredytu na podstawie jednej atrakcyjnie wyglądającej liczby. Oprocentowanie pokazuje koszt odsetek, rata pokazuje miesięczne obciążenie, a RRSO pomaga porównywać koszty w ujęciu procentowym. Dopiero całkowita kwota do zapłaty pokazuje natomiast, ile pieniędzy według przyjętych warunków rzeczywiście oddasz. I właśnie tę liczbę warto znaleźć przed podpisaniem umowy, a nie dopiero po otrzymaniu pierwszego harmonogramu spłat.
Zobacz także
 Kredyt hipoteczny – co warto wiedzieć przed podjęciem decyzji?
 Zapewnij sobie spokój – skorzystaj z pomocy doradcy kredytowego
 Na czym polega odfrankowanie kredytu?
 Ile trwa proces frankowy i jak długo czeka się na wyrok?
 Negatywna decyzja kredytowa a kredyt hipoteczny – co możemy zrobić, aby go odzyskać?
 Rosnąca rata kredytu we frankach – czy można coś poradzić?